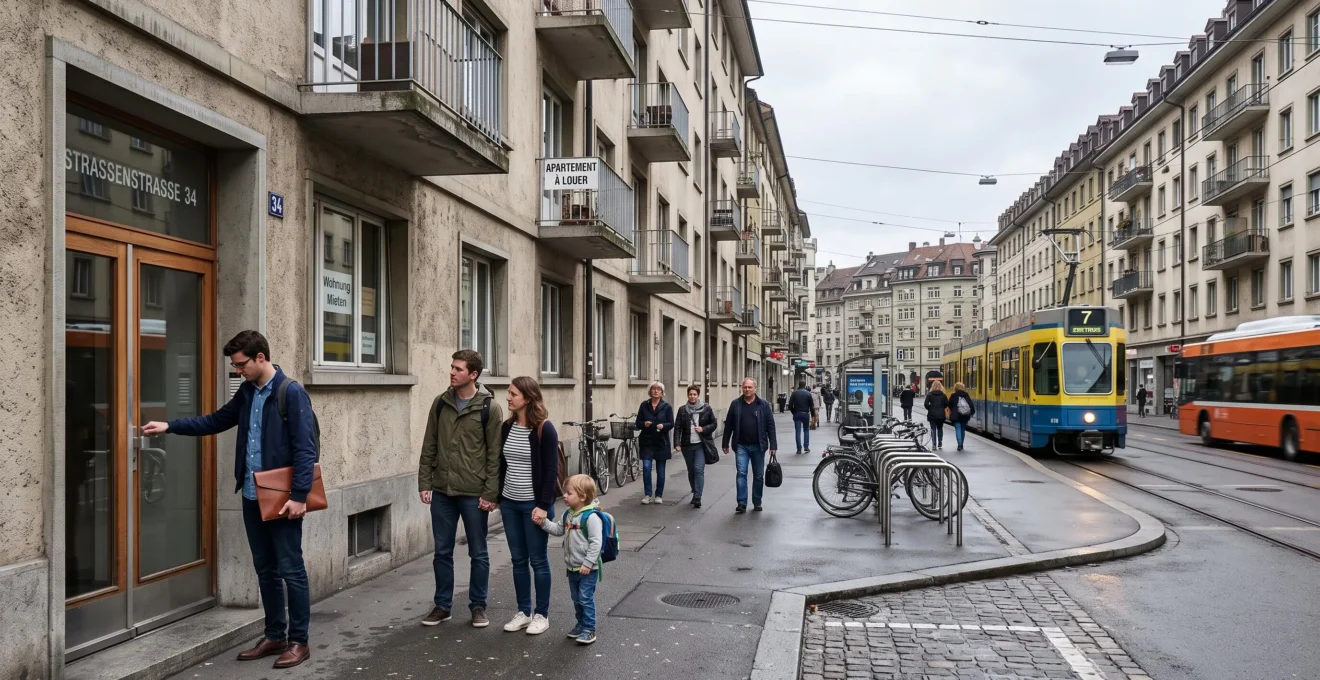
Zurich, Genève et Lausanne concentrent une part importante des emplois, des services et des infrastructures de transport suisses. Cette attractivité entretient une demande résidentielle soutenue, alors que la construction de nouveaux logements peine à suivre l’évolution des ménages. Pour les personnes cherchant à louer, le déséquilibre se traduit par une concurrence accrue, des choix géographiques plus contraints et des loyers proposés souvent élevés.
Selon l’Office fédéral de la statistique (OFS), la Suisse ne comptait que 45 493 logements vacants au 1er juin 2026, soit 0,93 % du parc résidentiel. Ce chiffre national masque toutefois des situations très différentes selon les cantons, les communes et les catégories de logements.
Comprendre la tension immobilière suppose donc de distinguer les moteurs de la demande, les limites de l’offre et les conditions concrètes d’accès au marché. Un appartement disponible dans une commune périphérique ne répond pas nécessairement aux besoins d’un ménage qui travaille en centre-ville, dépend des transports publics ou recherche une surface familiale.
L’essentiel sur la pression résidentielle dans les villes suisses
- La concentration des emplois et la mobilité des ménages entretiennent une demande locative importante dans les grands centres urbains.
- La rareté du foncier, les délais de construction et la faible vacance limitent la capacité du marché à répondre rapidement aux besoins.
- Élargir sa recherche à la périphérie peut améliorer les possibilités de logement, à condition de comparer les coûts complets et les trajets réels.
- Pourquoi les pôles d’emploi de Zurich attirent-ils autant de candidats locataires ?
- Comment interpréter le taux de logements vacants d’une grande ville suisse ?
- Centre de Genève ou couronne urbaine : où la concurrence locative est-elle différente ?
- Quels freins ralentissent la construction résidentielle dans les centres urbains suisses ?
- Quels quartiers périphériques examiner lorsque les candidatures se multiplient au centre ?
- Pourquoi les zones proches du Léman subissent-elles une forte pression résidentielle ?
- Comment évaluer son futur temps de trajet avant de s’installer hors d’une ville ?
- Quelle plateforme immobilière privilégier en Suisse selon votre projet et votre budget ?
Pourquoi les pôles d’emploi de Zurich attirent-ils autant de candidats locataires ?
Les pôles d’emploi zurichois attirent de nombreux candidats locataires parce qu’ils réunissent des entreprises financières, technologiques et internationales, ainsi que des infrastructures de transport performantes. Les recrutements et les mobilités professionnelles alimentent la recherche de logements proches des lieux de travail. Or, l’offre résidentielle ne peut pas s’adapter instantanément à ces arrivées, particulièrement dans les secteurs centraux.
Le marché locatif zurichois est directement influencé par la concentration des activités économiques. Les quartiers d’affaires accueillent aussi bien des salariés déjà établis dans la région que des personnes venant d’autres cantons ou de l’étranger. Ces nouveaux arrivants doivent parfois trouver rapidement un logement sans disposer d’un historique locatif suisse.
Le communiqué fédéral sur le monitorage du marché du logement, publié en septembre 2026, souligne les difficultés particulières rencontrées dans l’agglomération zurichoise. Il indique que les ménages étrangers représentent environ 21 % des ménages suisses, mais 39 % de ceux qui déménagent. Cette mobilité plus importante contribue à leur présence sur le marché des logements remis en location, sans permettre d’assimiler tous ces ménages à des expatriés ou à de nouveaux arrivants.
Deux profils illustrent des formes différentes de pression résidentielle. Un jeune professionnel mobile peut privilégier un petit appartement central, même à un loyer relativement élevé, afin de réduire ses déplacements. Une famille recherche davantage de surface, plusieurs chambres et des équipements de proximité. Lorsque son budget ne permet plus de rester au centre, elle se tourne vers des communes périphériques, où elle rencontre d’autres ménages confrontés au même arbitrage.
La location représente également un point d’entrée fréquent pour les personnes en mobilité temporaire. L’achat immobilier exige un financement important et peut être inadapté à une installation de courte durée. Le monitorage fédéral indique ainsi un taux de propriété de 12 % parmi les ménages étrangers, contre 42 % parmi les ménages suisses. Cette différence contribue à expliquer leur dépendance plus forte au parc locatif, sans signifier que l’accession leur serait systématiquement impossible.
Pour identifier les secteurs où la recherche est particulièrement difficile, il est utile de comparer Zurich-Hard, les anciens quartiers industriels reconvertis et les communes bien reliées au centre, notamment dans le Limmattal ou le Glattal. L’analyse doit croiser l’évolution démographique, les logements vacants et la présence effective d’annonces correspondant au budget recherché.
La présence d’entreprises attractives explique une partie de la demande, mais elle ne suffit pas à mesurer la difficulté d’accès au logement. Le véritable indicateur à examiner ensuite est la disponibilité du parc correspondant aux besoins du ménage.
Comment interpréter le taux de logements vacants d’une grande ville suisse ?
Le taux de logements vacants indique la proportion de logements inoccupés proposés à la location durable ou à la vente à une date donnée. Un taux faible signale une disponibilité limitée, mais ne mesure ni le nombre de candidats ni les délais de relocation. Pour évaluer la tension réellement subie par un ménage, il faut examiner la commune, la taille du logement et le marché locatif proprement dit.
Le dénombrement des logements vacants 2026 de l’OFS recense 45 493 logements vacants au 1er juin 2026. Parmi eux, 34 690 étaient proposés à la location et 10 803 à la vente. Le taux national était de 0,93 %, contre 1,00 % un an auparavant.
0,93 %
Taux national de logements vacants au 1er juin 2026, incluant les logements proposés à la location et à la vente. Il ne représente pas la vacance locative d’une ville particulière.
Office fédéral de la statistique, dénombrement des logements vacants 2026.
La différence entre vacance statistique et disponibilité pertinente est essentielle. Un logement vide proposé à la vente peut entrer dans le taux officiel sans intéresser un ménage cherchant une location. De même, un grand appartement dépassant le budget familial n’améliore pas réellement l’offre accessible à ce ménage.
La statistique officielle ne doit pas non plus être confondue avec l’ensemble des logements temporairement inoccupés : les biens déjà loués ou vendus ne sont normalement pas comptabilisés dans le dénombrement, même s’ils sont encore vides.
Les disparités territoriales sont importantes. En 2026, le canton de Genève affichait un taux de 0,31 %, tandis que la grande région de Zurich atteignait 0,52 %. Ces deux valeurs portent sur des périmètres différents et ne doivent pas être interprétées comme des taux propres aux communes de Genève et de Zurich.
Une grille de lecture en trois étapes permet d’exploiter ces statistiques :
- Comparer les périmètres : relever le taux national, puis celui du canton et de la commune lorsque les données existent.
- Examiner les segments : distinguer location et vente, nombre de pièces et, si possible, quartiers ou secteurs statistiques.
- Observer la dynamique : comparer plusieurs années et rapprocher la vacance de l’évolution des loyers demandés et des nouvelles constructions.
Un faible taux dans un quartier peut coexister avec une vacance supérieure ailleurs, notamment lorsque la composition du parc diffère. Inversement, l’achèvement d’un programme immobilier peut accroître temporairement la vacance communale sans annoncer une détente durable.
Enfin, une baisse de la vacance ne prouve pas à elle seule une accélération de la demande. Elle peut également refléter une offre qui progresse trop lentement, des rénovations, des démolitions ou des transformations du parc locatif.
Ces précautions deviennent particulièrement importantes lorsque l’on compare le cœur d’une métropole à sa couronne résidentielle, où les logements disponibles et les conditions de candidature peuvent différer sensiblement.
Centre de Genève ou couronne urbaine : où la concurrence locative est-elle différente ?
Dans le centre de Genève, la concurrence locative se concentre sur un parc limité et sur les logements proches des emplois, des commerces et des transports. En couronne urbaine, les ménages peuvent rencontrer d’autres possibilités, notamment dans les secteurs en développement. Toutefois, une bonne desserte et une demande familiale importante peuvent rendre certaines communes périphériques presque aussi disputées que le centre.
Une candidature en centre-ville exige généralement une forte réactivité : visiter rapidement, disposer des justificatifs demandés et présenter un dossier complet. Les régies examinent notamment la solvabilité, les revenus, la situation professionnelle et les références disponibles. Les critères précis varient selon le propriétaire et le régime applicable au logement.
En périphérie, l’arbitrage est plus géographique. Un logement situé à Lancy, Carouge, Plan-les-Ouates, Versoix ou Chêne-Bougeries ne présente pas le même accès aux pôles d’emploi, ni les mêmes besoins de transport. Une adresse plus éloignée peut être pertinente si elle offre une liaison régulière, une surface adaptée et des services indispensables à proximité.
Le marché transfrontalier ajoute une dimension particulière à cette recherche. Certains ménages comparent Genève et les communes françaises voisines, notamment Annemasse et Ferney-Voltaire. Cette option impose cependant d’examiner les conséquences pratiques, administratives et fiscales de la résidence en France, au lieu de comparer uniquement les loyers affichés.
La construction neuve constitue un autre élément de différenciation. Selon les statistiques cantonales, le canton de Genève comptait 7 526 logements neufs en construction à fin juin 2026. Les territoires concernés comprennent notamment les Vernets, le Rolliet à Plan-les-Ouates et certains secteurs de Carouge. Ces projets ne représentent pas nécessairement des logements locatifs immédiatement disponibles.
Pour comparer plusieurs secteurs, quatre critères sont particulièrement utiles :
| Critère | Centre de Genève | Couronne urbaine |
|---|---|---|
| Budget | Loyer à confronter au revenu et à la surface recherchée | Loyer à additionner aux transports et frais annexes |
| Déplacements | Proximité possible de nombreux emplois et services | Forte dépendance à la liaison réelle avec le lieu de travail |
| Offre nouvelle | Possibilités liées aux transformations et aux projets urbains | Programmes à examiner commune par commune |
| Logements réglementés | Éligibilité et disponibilités à vérifier | Conditions d’attribution propres à chaque programme |
Les logements d’utilité publique ou soumis à des règles de revenu et d’occupation constituent une piste distincte du marché libre. Ils peuvent répondre aux besoins de certains ménages, mais leurs conditions d’accès, les disponibilités et les procédures de candidature doivent être vérifiées auprès des organismes compétents.
Le choix du secteur dépend finalement autant des caractéristiques du ménage que du marché. Pour comprendre pourquoi les possibilités restent limitées, il faut aussi examiner les obstacles qui empêchent l’offre résidentielle de se développer plus rapidement.
Quels freins ralentissent la construction résidentielle dans les centres urbains suisses ?
La construction de logements dans les centres urbains suisses est freinée par la rareté des terrains disponibles, les coûts fonciers, les procédures de planification et les contraintes techniques. Les projets doivent aussi respecter des règles cantonales et communales et peuvent faire l’objet d’oppositions. Ces facteurs prolongent le délai entre la conception d’un immeuble et son arrivée effective sur le marché.
La contrainte foncière joue un rôle majeur dans les quartiers déjà densément bâtis. Créer des logements supplémentaires suppose souvent de transformer des bâtiments, de remplacer des constructions existantes ou de densifier une parcelle occupée. Ces opérations peuvent être plus complexes que la construction sur un terrain libre.
Le monitorage fédéral du logement indique que, dans les régions étudiées, la proportion de zones à bâtir non construites est passée de 9,9 % à 6,9 % entre 2012 et 2022. Cet indicateur illustre la diminution des réserves foncières mobilisables, sans décrire uniformément toutes les communes suisses.
Les règles d’aménagement constituent un deuxième ensemble de contraintes. Les plans d’affectation, les hauteurs autorisées, les prescriptions patrimoniales et les exigences liées à l’environnement peuvent limiter la densification d’une parcelle. Les procédures de consultation, les oppositions et certains recours ou processus politiques peuvent également retarder les opérations. Leur importance dépend du canton, de la commune et de la nature du projet.
Les coûts interviennent ensuite dans les décisions des maîtres d’ouvrage. Le prix du terrain, les matériaux, la main-d’œuvre et les performances énergétiques attendues influencent les budgets de construction. Des standards tels que Minergie et des normes techniques SIA peuvent entrer dans les choix de conception selon les exigences applicables, sans expliquer à eux seuls les retards de l’ensemble du secteur.
Lorsqu’une opération devient moins rentable, son calendrier ou son modèle économique peut être réexaminé. Certains promoteurs privilégient des logements destinés à la vente en propriété par étages plutôt que la location. Il faut toutefois analyser chaque programme avant d’attribuer sa transformation à une cause particulière.
La densification soulève également des questions d’acceptabilité locale : ensoleillement, espaces verts, circulation ou intégration architecturale. Ces préoccupations peuvent donner lieu à des discussions ou à des oppositions, notamment dans les secteurs où les terrains sont déjà fortement occupés.
18 %
Part approximative des logements nouvellement construits en 2025 provenant de démolitions-reconstructions, selon le monitorage fédéral. Ces opérations ne correspondent donc pas intégralement à une augmentation nette du parc résidentiel.
Office fédéral du logement, monitorage du marché du logement publié en septembre 2026.
Cette distinction entre construction brute et croissance nette est déterminante. Remplacer un immeuble ancien par un bâtiment neuf augmente éventuellement la capacité d’accueil, mais le nombre de nouveaux logements réellement ajoutés dépend de ceux qui existaient auparavant.
Une augmentation des permis ou des chantiers ne garantit donc pas une détente immédiate. Le monitorage fédéral envisage une reprise plus marquée de la croissance du parc à partir de 2027, sans prévoir de retour rapide à un marché détendu. Cette perspective invite les ménages à étudier les secteurs où l’offre se renouvelle, sans attendre une amélioration générale.
Quels quartiers périphériques examiner lorsque les candidatures se multiplient au centre ?
Lorsque les candidatures restent sans réponse dans les centres urbains, les secteurs périphériques proches des transports collectifs constituent une première piste. Autour de Zurich, Genève et Lausanne, certaines communes ou zones en reconversion peuvent proposer des logements adaptés à d’autres budgets et besoins. Le choix doit toutefois reposer sur la desserte réelle, les services disponibles et le coût global du quotidien.
Il est utile de distinguer trois catégories de périphéries plutôt que d’étendre indistinctement son rayon de recherche.
- Les communes bien desservies : les secteurs du Limmattal près de Zurich, ou Renens près de Lausanne, peuvent être examinés en fonction des liaisons ferroviaires et des destinations professionnelles.
- Les anciens secteurs industriels reconvertis : ils peuvent accueillir de nouveaux immeubles résidentiels et des équipements de quartier, mais les conditions d’accès diffèrent d’un programme à l’autre.
- Les communes plus éloignées : elles peuvent offrir d’autres possibilités de surface ou d’environnement, à condition de vérifier les déplacements et la disponibilité des services essentiels.
À Genève, Carouge, Lancy ou Plan-les-Ouates méritent une analyse distincte selon le lieu de travail. Un quartier proche d’un tram ou d’une gare n’offre pas nécessairement un accès rapide à tous les pôles d’emploi. La distance géographique reste donc un indicateur insuffisant.
Quatre critères permettent de construire une sélection cohérente : la fréquence des transports en période utile, la proximité des écoles et commerces, l’existence d’offres nouvelles effectivement accessibles et la différence entre le loyer économisé et les frais supplémentaires de déplacement.
Les charges locatives doivent être examinées avec la même attention. Chauffage, acomptes de charges, stationnement et abonnement de transport peuvent réduire l’avantage financier initial d’un appartement périphérique. Pour les ménages recherchant quatre pièces ou davantage, la disponibilité réelle compte autant que le prix moyen affiché sur les plateformes.
Les coopératives d’habitation représentent un canal complémentaire. Elles peuvent proposer des conditions spécifiques d’accès, notamment des inscriptions préalables, des critères d’éligibilité ou une participation financière. Les modalités varient selon l’organisme ; il ne faut donc pas présumer qu’un logement sera attribué par simple ordre de candidature ou systématiquement par tirage au sort.
Cette démarche prend tout son sens dans les agglomérations où les emplois et les zones résidentielles s’étendent au-delà des frontières administratives, particulièrement autour du Léman.
Pourquoi les zones proches du Léman subissent-elles une forte pression résidentielle ?
Les zones proches du Léman subissent une forte pression résidentielle parce qu’elles associent des pôles d’emploi attractifs, une population mobile et des possibilités d’extension urbaine contraintes par la géographie et l’aménagement. Genève et Lausanne structurent deux marchés importants, reliés à des communes intermédiaires. La proximité du lac, des transports et des services renforce la concurrence dans certains secteurs.
À Genève, les organisations internationales, les missions diplomatiques et les entreprises privées participent à l’attractivité économique. Lausanne concentre également des emplois, des établissements de formation et des activités de services. Les ménages recherchent des logements permettant d’accéder à ces fonctions tout en conservant un cadre de vie compatible avec leur budget.
Le territoire lémanique présente des contraintes particulières. Entre le lac, le Jura et les espaces déjà urbanisés, les possibilités de développement sont inégalement réparties. La pression se reporte donc vers les communes bien reliées aux centres, notamment le long des axes ferroviaires et des lignes structurantes de transport public.
La composition du parc résidentiel mérite aussi d’être étudiée. Les logements occupés durablement par leurs propriétaires, les résidences secondaires lorsqu’elles existent et les logements destinés à la vente ne constituent pas automatiquement une offre pour les ménages locataires. Leur poids exact doit être vérifié localement : il serait trompeur d’en déduire une forte proportion uniforme de résidences secondaires dans l’ensemble du bassin lémanique.
La pression varie également selon les ressources des ménages. Un ménage disposant d’un budget élevé peut accéder à des secteurs ou des surfaces inabordables pour une famille à revenus modestes. Cette différence se traduit par une segmentation du marché : la pénurie ressentie est particulièrement forte lorsque le nombre de logements compatibles avec le budget devient limité.
Le marché transfrontalier offre des possibilités supplémentaires, notamment dans les communes françaises proches de Genève. Nyon, située dans le canton de Vaud, appartient quant à elle au marché suisse. Comparer ces territoires nécessite donc de distinguer les situations juridiques et fiscales, tout en évaluant les trajets vers les centres d’emploi.
Pour objectiver les choix, une carte de recherche peut superposer le loyer demandé pour une typologie identique, les horaires du Léman Express ou des réseaux ferroviaires vaudois et la localisation des principaux employeurs. Une moyenne communale reste insuffisante si elle mélange des logements très différents.
Une commune qui paraît avantageuse sur une carte immobilière peut finalement coûter davantage en déplacements ou en organisation familiale. La prochaine étape consiste donc à mesurer précisément ce que signifie vivre plus loin du centre.
Comment évaluer son futur temps de trajet avant de s’installer hors d’une ville ?
Pour évaluer un futur trajet depuis la périphérie, il faut mesurer le parcours complet entre le domicile et les destinations quotidiennes, aux horaires réellement pratiqués. Le temps ferroviaire affiché ne suffit pas : marche, attente, correspondances et déplacements complémentaires doivent être inclus. L’analyse doit également tenir compte de la fréquence des services, du budget de transport et des contraintes familiales.
Une comparaison fiable commence par les adresses exactes, et non par les seules gares principales. Un logement situé à quelques kilomètres d’une station peut nécessiter une correspondance en bus ou un trajet supplémentaire à vélo. De même, un bureau proche d’une gare centrale n’est pas toujours accessible sans marche additionnelle.
La méthode peut être organisée en quatre étapes :
- Relever les horaires de départ et de retour correspondant aux journées habituelles de travail ou de formation.
- Calculer le trajet porte à porte, en intégrant l’accès aux arrêts, les correspondances et la marche finale.
- Vérifier la fréquence des lignes aux heures creuses, en soirée et le week-end, particulièrement si les horaires professionnels sont variables.
- Ajouter les coûts récurrents de transport au budget logement, en distinguant abonnements, trajets occasionnels et éventuelle utilisation d’un véhicule.
Les outils d’itinéraires permettent d’établir une première estimation, mais ils ne reproduisent pas toutes les conditions du quotidien. Retards, correspondances manquées, météo ou travaux peuvent modifier l’expérience du trajet. Il est donc préférable d’effectuer au moins un déplacement test dans des conditions proches de celles qui suivraient l’installation.
Le profil du ménage modifie considérablement le résultat. Une personne en télétravail partiel peut accepter un trajet plus long certains jours. Une famille doit souvent coordonner plusieurs déplacements : école, accueil parascolaire, travail et activités des enfants. Le temps pertinent est alors celui de l’organisation collective, et non le seul trajet domicile-bureau d’un adulte.
Il est également utile de consulter les plans directeurs cantonaux et les projets de transport annoncés. Une nouvelle ligne ferroviaire ou un renforcement de desserte peut améliorer l’accessibilité d’un secteur. Cependant, un projet futur ne doit pas être traité comme un service déjà disponible : son calendrier, son financement et son avancement doivent être confirmés.
Checklist : valider une adresse périphérique avant de candidater
- Relever les adresses du logement et des destinations habituelles ; produire une fiche avec tous les points de déplacement.
- Comparer les trajets aux horaires de pointe et en soirée ; enregistrer les itinéraires, correspondances et durées porte à porte.
- Effectuer un trajet test lorsque cela est possible ; noter le temps constaté et les difficultés rencontrées.
- Établir un budget mensuel logement et transport ; conserver un tableau comprenant loyer, charges, abonnement et éventuel stationnement.
- Vérifier écoles, commerces, services et projets de desserte ; constituer une liste des équipements existants et des améliorations encore hypothétiques.
Cette vérification permet d’écarter les annonces séduisantes mais peu compatibles avec le quotidien. Elle fournit également des critères géographiques précis pour paramétrer les outils de recherche immobilière.
À retenir avant de choisir ses canaux de recherche
- Définir d’abord les communes, le budget complet et les typologies compatibles avec les besoins du ménage.
- Ne pas confondre nombre d’annonces visibles et disponibilité réelle : dates, conditions d’attribution et pertinence des offres doivent être contrôlées.
- Combiner les plateformes généralistes avec les régies, coopératives et dispositifs de logement réglementé correspondant à sa situation.
Quelle plateforme immobilière privilégier en Suisse selon votre projet et votre budget ?
En Suisse, aucune plateforme immobilière ne convient à tous les projets. Les grands portails d’annonces sont utiles pour explorer rapidement le marché privé, tandis que les régies locales peuvent diffuser directement leurs offres. Les coopératives et organismes de logement réglementé répondent à d’autres critères. La stratégie la plus efficace consiste à combiner plusieurs canaux adaptés au budget, à la commune et au délai d’installation.
Les plateformes généralistes telles que Homegate, ImmoScout24 ou immobilier.ch constituent des points de départ possibles pour consulter les offres, filtrer les annonces et mettre en place une veille. Leurs fonctionnalités exactes, leur couverture et les éventuelles options payantes doivent être vérifiées directement avant utilisation.
Pour une recherche urgente, il est pertinent de compléter les portails nationaux par les sites de régies implantées dans les communes retenues. Toutes les offres ne circulent pas nécessairement sur les mêmes canaux, et certaines procédures de candidature sont propres aux gestionnaires immobiliers.
Les coopératives d’habitation méritent une démarche séparée. L’accès peut dépendre de conditions d’adhésion, de critères d’occupation, de parts sociales ou de listes d’attente. Les logements bénéficiant d’un encadrement public obéissent également à des dispositifs spécifiques, notamment en matière de revenus, de composition du ménage et de disponibilité.
Le choix du canal peut ainsi être organisé selon le projet :
| Projet | Canal à privilégier | Point de vigilance |
|---|---|---|
| Location privée à court terme | Portails généralistes et régies | Actualité des annonces et délai de candidature |
| Recherche dans une commune précise | Régies et annonces locales | Couverture parfois limitée de chaque canal |
| Logement en coopérative | Sites et inscriptions des coopératives | Conditions d’admission et attente éventuelle |
| Logement à loyer réglementé | Organismes et services compétents du canton | Critères d’éligibilité et procédure d’attribution |
| Installation provisoire | Offres de sous-location ou d’habitat temporaire | Durée contractuelle et autorisation de sous-louer |
La préparation du dossier demeure déterminante. Les pièces couramment demandées comprennent une identité vérifiable, des justificatifs de revenus, des informations sur la situation professionnelle et, selon le cas, un extrait du registre des poursuites. Les régies peuvent également demander des références ou des documents supplémentaires. Les candidats nouvellement arrivés doivent vérifier les justificatifs alternatifs acceptés lorsqu’ils ne disposent pas encore de tous les documents suisses habituels.
La réactivité doit s’appuyer sur une organisation rigoureuse. Des alertes distinctes par commune, nombre de pièces et plafond budgétaire permettent de limiter les annonces non pertinentes. Un tableau de suivi peut recenser la date de publication, le contact, la visite, les pièces transmises et la réponse éventuelle. L’absence de réponse individuelle d’une régie n’implique pas nécessairement un problème dans le dossier.
Enfin, il convient de protéger ses données personnelles : transmettre les justificatifs par les canaux prévus, vérifier l’identité du bailleur ou de la régie et éviter tout versement non vérifié avant la formalisation d’un accord légitime.
La prochaine action consiste à retenir quelques communes compatibles avec le budget et les trajets, puis à activer une veille sur plusieurs canaux complémentaires. Des candidatures ciblées, préparées et documentées sont généralement plus pertinentes qu’une multiplication de demandes sans critères géographiques ou financiers.
Pourquoi une ville peut-elle manquer de logements malgré de nouveaux chantiers ?
Les chantiers ne correspondent pas nécessairement à des logements immédiatement disponibles. Certains projets remplacent des bâtiments existants, d’autres concernent la vente plutôt que la location. Il faut donc distinguer le volume construit, l’augmentation nette du parc et les logements effectivement proposés aux ménages.
Un taux de logements vacants inférieur à 1 % signifie-t-il qu’il est impossible de louer ?
Non. Il indique une disponibilité statistique faible à la date du dénombrement, mais des logements continuent d’être remis sur le marché au fil des déménagements et des livraisons. Les possibilités dépendent surtout de la commune, du type d’appartement, du budget et des conditions de candidature.
Les logements neufs permettent-ils toujours de payer un loyer moins élevé ?
Non. Le loyer dépend notamment de la localisation, de la surface, des caractéristiques du bâtiment et du régime de location. Certains logements neufs sont soumis à des conditions particulières, mais une construction récente ne garantit pas un prix inférieur à celui du parc existant. Le monitorage fédéral anticipait encore en 2026 des hausses pour les logements nouvellement mis en location.
Comment savoir si une commune périphérique est réellement plus économique ?
Il faut comparer des logements similaires en additionnant loyer, charges et frais de transport. Les coûts de stationnement et les trajets occasionnels peuvent également entrer dans le calcul. La différence financière doit ensuite être mise en regard du temps de déplacement, des services disponibles et des besoins du ménage.
Comment rechercher un appartement en Suisse sans historique locatif local ?
Le candidat peut préparer les justificatifs professionnels et financiers dont il dispose, expliquer sa situation et demander aux régies quels documents alternatifs sont acceptés. Il est également utile de comparer plusieurs canaux de recherche. L’absence d’historique locatif suisse ne signifie pas automatiquement qu’une candidature sera refusée, mais les conditions varient selon les bailleurs.