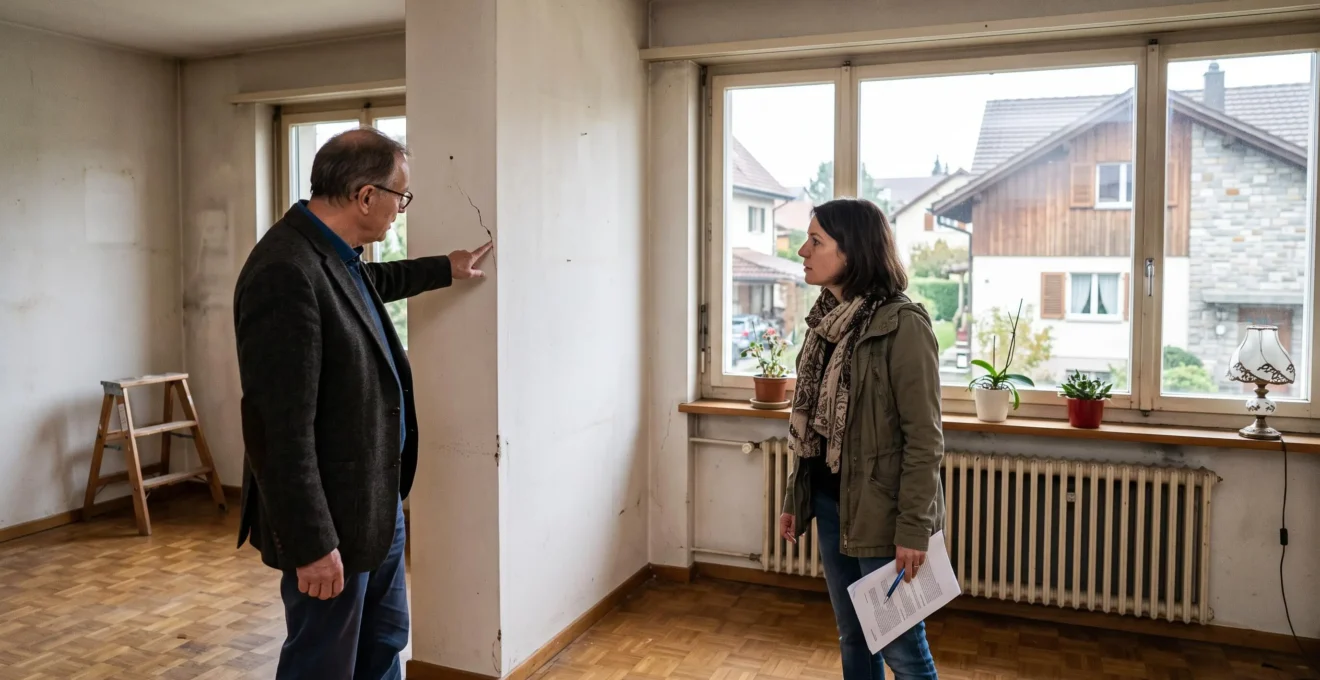
Négocier un prix immobilier en Suisse ne consiste pas simplement à proposer un montant inférieur à celui de l’annonce. Une négociation efficace repose sur trois éléments : une estimation réaliste du bien, des arguments documentés et la capacité à sécuriser la transaction pour le vendeur.
Dans certaines communes, la rareté des maisons disponibles limite fortement la marge de discussion. Ailleurs, un bien ancien nécessitant des rénovations ou une commercialisation prolongée peut offrir davantage de possibilités. La différence ne se mesure pas à un pourcentage de remise arbitraire, mais à la solidité des éléments présentés.
La préparation financière joue également un rôle décisif. Un acheteur capable de démontrer la faisabilité de son financement peut défendre une offre inférieure au prix demandé sans nécessairement apparaître moins intéressant qu’un concurrent.
De l’analyse des transactions comparables à la rédaction de l’offre, chaque étape doit permettre de défendre un prix cohérent tout en préservant le dialogue avec le propriétaire et son courtier.
Les fondamentaux pour négocier un bien immobilier en Suisse
- Définir son budget maximal et vérifier sa capacité de financement avant de formuler une proposition.
- Justifier le prix offert par des transactions comparables, l’état du bâtiment et des coûts de rénovation documentés.
- Présenter une offre écrite claire, avec des conditions adaptées, sans dépasser son plafond financier sous la pression d’une concurrence annoncée.
- Comment préparer un premier achat immobilier en Suisse sans compromettre son budget ?
- Comment comparer les prix de transactions de maisons dans une même commune ?
- Inspection visuelle ou expertise approfondie pour une maison ancienne ?
- Pourquoi une offre trop basse peut-elle fermer la discussion avec un vendeur ?
- Comment justifier une réduction de prix après la découverte de défauts techniques ?
- Baisse de prix ou délai de remise des clés : quelle concession négocier ?
- Comment réagir lorsqu’un courtier annonce une offre concurrente plus élevée ?
- Quand transmettre une offre écrite après une visite immobilière concluante ?
Comment préparer un premier achat immobilier en Suisse sans compromettre son budget ?
Pour préparer un premier achat immobilier en Suisse, il faut déterminer sa capacité de financement, estimer tous les frais liés à l’acquisition et fixer un prix maximal avant de négocier. Une confirmation écrite de financement renforce la crédibilité de l’acheteur, tandis qu’une marge budgétaire préservée lui évite de s’engager sur un montant difficile à supporter.
La première distinction concerne le budget bancaire et le budget personnel. Une banque évalue notamment les intérêts hypothécaires théoriques, l’amortissement et les frais d’entretien du bien. L’acheteur doit, de son côté, tenir compte de ses dépenses courantes, de son épargne de précaution et des travaux susceptibles de suivre l’acquisition.
La règle indicative selon laquelle les charges immobilières ne devraient pas dépasser environ un tiers du revenu brut est couramment utilisée dans les simulations hypothécaires. Elle ne constitue toutefois pas un plafond légal universel. Les pratiques varient selon les établissements, les dossiers et la nature du financement.
L’analyse de la FINMA sur les risques hypothécaires rappelle que les banques définissent leurs critères de capacité financière dans le cadre des exigences prudentielles applicables. Il est donc indispensable de faire examiner son dossier par un prêteur plutôt que de se fier exclusivement à un simulateur.
Le budget d’acquisition doit aussi couvrir les frais qui ne se confondent pas avec le prix immobilier :
- Les éventuels droits de mutation, dont les modalités dépendent du canton et de la situation.
- Les frais de notaire et les émoluments liés à l’acte authentique.
- Les frais d’inscription au registre foncier.
- Les frais éventuels de constitution, de modification ou de reprise des garanties hypothécaires.
- Les rénovations prévisibles, les charges de détention et une réserve pour imprévus.
Ces dépenses doivent être vérifiées pour le canton et le financement concernés. Il serait notamment trompeur d’appliquer automatiquement à tous les biens une provision théorique de rénovation de 20 % : les besoins réels varient selon leur état, leur âge et les travaux envisagés.
Une confirmation de financement écrite, adaptée au bien et au montant envisagés, constitue ensuite un argument de négociation. Elle peut rassurer le vendeur sur la capacité de l’acheteur à poursuivre la procédure. Elle ne représente toutefois pas nécessairement un engagement irrévocable de la banque.
Il faut également éviter une prudence excessive. Un budget calculé uniquement à partir du scénario le plus défavorable peut conduire à écarter des biens réellement accessibles ou à présenter une première offre trop éloignée des références du marché.
La meilleure approche consiste à distinguer trois montants : le prix que justifie le marché, le prix initial que l’acheteur souhaite proposer et son plafond financier absolu. Ce dernier doit intégrer les frais et rester compatible avec le financement effectivement disponible.
Une fois cette limite déterminée, l’enjeu n’est plus de découvrir combien l’acheteur peut dépenser, mais de vérifier combien vaut réellement la maison qu’il envisage d’acquérir.
Comment comparer les prix de transactions de maisons dans une même commune ?
Pour comparer les prix de maisons dans une commune suisse, il faut privilégier les transactions réalisées plutôt que les prix affichés, puis ajuster les références selon la surface habitable, le terrain, l’emplacement et l’état du bâtiment. Une moyenne communale fournit un contexte, mais ne suffit pas à justifier le prix d’une maison particulière.
Les annonces immobilières montrent les attentes des vendeurs. Elles ne prouvent pas que les biens se vendent effectivement aux montants demandés. Une négociation sérieuse doit donc rechercher, lorsque les données sont accessibles, des références de ventes conclues présentant des caractéristiques proches.
L’Office fédéral de la statistique publie un indice suisse des prix de l’immobilier résidentiel construit à partir de données de transactions recueillies auprès d’instituts hypothécaires. Sa méthodologie de l’indice immobilier de l’OFS explique notamment l’utilisation d’ajustements statistiques tenant compte des caractéristiques des biens.
Cet indice permet d’observer l’évolution du marché, mais ne constitue pas un registre public exhaustif des ventes individuelles dans chaque commune.
Pour rapprocher deux maisons, une grille homogène permet d’éviter les conclusions hâtives.
| Critère | Information à recueillir | Effet sur la comparaison |
|---|---|---|
| Surface habitable | Surface mesurée selon une définition comparable | Permet de calculer un prix au mètre carré cohérent |
| Terrain | Superficie, configuration et possibilités d’utilisation | Explique une partie des différences entre maisons |
| État du bâtiment | Toiture, chauffage, façades, installations et isolation | Identifie les dépenses de rénovation potentielles |
| Travaux antérieurs | Dates, nature et justificatifs des rénovations | Permet de distinguer entretien courant et modernisation réelle |
| Localisation | Quartier, accès aux transports, écoles et services | Nuance les comparaisons au sein d’une même commune |
| Transaction | Date et prix de vente effectivement constaté | Réduit le risque d’utiliser une référence dépassée ou seulement annoncée |
Les statistiques cantonales constituent une piste utile. Certains cantons publient des données sur les prix, les volumes ou le nombre de transactions. La disponibilité de références détaillées varie toutefois, et l’accès à des ventes individuelles n’est pas garanti.
Les analyses de banques et de sociétés spécialisées, notamment UBS, Wüest Partner, IAZI-CIFI ou Fahrländer Partner, peuvent compléter cette recherche. Il faut vérifier les périodes couvertes, la méthode employée et le niveau géographique des résultats.
Dans une commune où seules quelques maisons changent de propriétaire, le prix moyen devient particulièrement instable. Il est alors préférable d’élargir la recherche à des communes voisines, tout en ajustant les différences d’accessibilité, de fiscalité communale et d’attractivité résidentielle.
Le coût des travaux doit être traité séparément. Une maison rénovée et une maison présentant des installations vieillissantes ne sont pas équivalentes. Les devis permettent d’évaluer cet écart, sans supposer que chaque franc de travaux donnera automatiquement droit à une réduction identique.
Cette première estimation fournit une référence de marché. Pour une construction ancienne, elle doit néanmoins être confrontée à l’état technique réel du bâtiment, qui peut modifier sensiblement l’appréciation du prix.
Inspection visuelle ou expertise approfondie pour une maison ancienne ?
Une inspection visuelle permet de repérer les signes apparents de dégradation d’une maison ancienne, tandis qu’une expertise approfondie sert à déterminer leur origine, leur gravité et leur coût potentiel. Les deux démarches sont complémentaires : une visite attentive oriente les investigations, mais ne remplace pas l’intervention d’un spécialiste lorsqu’un défaut technique important est suspecté.
Lors d’une première visite, l’acheteur peut observer des fissures, des traces d’humidité, des déformations de planchers ou des signes de vétusté des installations. Il peut également demander les documents relatifs à l’entretien du chauffage, aux rénovations effectuées et aux éventuels sinistres.
Ces observations doivent être interprétées avec prudence. Une fissure superficielle ne prouve pas une défaillance structurelle. Inversement, un revêtement récemment repeint ne garantit pas l’absence d’humidité derrière le mur.
Plusieurs situations justifient une expertise ciblée :
- Des fissures importantes ou évolutives pouvant nécessiter un avis structurel.
- Des infiltrations ou des traces persistantes d’humidité.
- Une toiture ancienne dont l’état n’est pas documenté.
- Des installations électriques ou techniques présentant des signes de vétusté.
- Un projet de rénovation dans un bâtiment susceptible de contenir de l’amiante.
- Un terrain situé sur une ancienne activité artisanale ou industrielle, nécessitant des vérifications spécifiques.
La question de l’amiante mérite une vigilance particulière. En Suisse, les bâtiments construits ou rénovés avant 1990 peuvent contenir des matériaux amiantés. La présence d’amiante ne peut pas être déterminée de manière fiable par la seule observation.
Les recommandations de la Suva pour identifier l’amiante précisent qu’une analyse de laboratoire est nécessaire pour établir la présence du matériau. Cette précaution est particulièrement importante avant des travaux susceptibles de perturber des éléments de construction concernés.
Pour les canalisations anciennes, les installations électriques ou les risques de pollution du terrain, il convient également de faire intervenir le professionnel compétent. Une expertise générale du bâtiment ne couvre pas nécessairement tous ces domaines spécialisés.
Le moment de l’expertise compte autant que son contenu. Réalisée avant la conclusion définitive de la vente, elle peut éclairer la décision d’achat et permettre de discuter des défauts avec le propriétaire. Effectuée après la signature, elle ne donne pas automatiquement droit à une renégociation.
L’acheteur peut proposer une réserve relative à une expertise favorable, mais sa portée doit être définie dans des documents adaptés à la procédure immobilière suisse. Il faut notamment clarifier les conditions d’accès au bâtiment, les frais de diagnostic et les conséquences d’un résultat défavorable.
Le coût de l’expertise représente un arbitrage. Une investigation peut révéler des travaux coûteux et permettre d’éviter une mauvaise acquisition. Elle peut aussi ne découvrir aucun défaut significatif, ou révéler un problème sans que le vendeur accepte de modifier ses conditions.
Sa valeur ne réside donc pas uniquement dans la réduction éventuellement obtenue : elle tient également à la connaissance du risque avant l’engagement financier.
Lorsque l’état du bien et les dépenses potentielles sont suffisamment documentés, l’acheteur dispose d’arguments solides. Reste à les présenter avec mesure pour que la première proposition ouvre une discussion plutôt qu’elle ne la ferme.
Pourquoi une offre trop basse peut-elle fermer la discussion avec un vendeur ?
Une offre immobilière trop basse peut interrompre la négociation lorsqu’elle paraît déconnectée de la valeur du bien ou insuffisamment justifiée. Le vendeur peut y voir un manque de sérieux plutôt qu’une invitation à discuter. Pour préserver le dialogue, la première proposition doit donc s’appuyer sur des références concrètes et sur une explication compréhensible du prix proposé.
Le prix affiché possède souvent une dimension personnelle pour le propriétaire. Il peut refléter ses attentes financières, les travaux qu’il a réalisés ou son attachement au logement. Une proposition nettement inférieure, présentée sans justification, risque d’être interprétée comme une remise en cause arbitraire de cette valeur.
Ce mécanisme n’est pas propre au marché suisse et ne concerne pas tous les vendeurs de la même manière. Certains propriétaires cherchent avant tout à vendre rapidement. D’autres préfèrent attendre une meilleure proposition, même lorsqu’une transaction immédiate serait possible.
Pour calibrer une première offre, il convient de distinguer trois composantes :
- La valeur de référence, estimée à partir de transactions comparables et de caractéristiques pertinentes.
- Les ajustements documentés, liés à l’état technique, aux rénovations nécessaires ou à des contraintes propres au bien.
- La marge de discussion, qui traduit une préférence de négociation sans être présentée à tort comme un défaut objectif.
Cette distinction permet de formuler une proposition transparente. L’acheteur peut expliquer pourquoi il estime la valeur inférieure au prix demandé sans prétendre qu’une remise souhaitée constitue nécessairement une moins-value démontrée.
La situation locale doit également guider la stratégie. Dans une commune où les maisons comparables restent longtemps sur le marché, le vendeur peut être davantage disposé à étudier une proposition inférieure. Dans un secteur où les acquéreurs sont nombreux, une offre trop éloignée des attentes peut être écartée sans contre-proposition.
Le comportement du courtier mérite aussi une attention particulière. Lorsqu’il gère plusieurs biens susceptibles d’intéresser le même acheteur, une communication jugée peu sérieuse peut compliquer les échanges futurs. Cet effet reste cependant une possibilité relationnelle, et non une conséquence automatique.
Une offre crédible doit être accompagnée d’une explication concise, d’un calendrier réaliste et, lorsque cela est possible, d’un justificatif de financement. Ces éléments rendent la proposition plus facile à examiner.
Si le vendeur refuse le montant, il est préférable de demander quels critères empêchent un accord plutôt que de multiplier immédiatement les concessions. Le désaccord peut porter sur le prix, mais aussi sur les délais, les conditions ou l’incertitude entourant le financement.
Une réduction devient généralement plus facile à discuter lorsqu’elle repose sur un élément nouveau et vérifiable, notamment un défaut technique découvert après la visite ou une estimation de rénovation établie par un professionnel.
Comment justifier une réduction de prix après la découverte de défauts techniques ?
Pour justifier une réduction de prix après la découverte d’un défaut technique, l’acheteur doit faire constater le problème, en préciser les conséquences et obtenir une estimation indépendante des travaux nécessaires. La demande doit expliquer la moins-value potentielle du bien, sans supposer que le vendeur devra automatiquement supporter l’intégralité du coût des réparations.
La première étape consiste à distinguer les défauts connus avant l’achat de ceux qui seraient découverts après la conclusion de la vente. Cette distinction est importante en droit suisse, mais elle ne suffit pas à déterminer à elle seule les droits de l’acquéreur.
Le Code des obligations prévoit notamment des règles relatives aux défauts connus de l’acheteur, aux garanties et à la réduction du prix dans certaines circonstances. Les conséquences concrètes dépendent toutefois du contrat, de la nature du défaut, des éventuelles clauses d’exclusion et du respect des obligations applicables.
L’article 216 du Code des obligations suisse impose la forme authentique pour la validité de la vente immobilière. Le document lié correspond toutefois à une version historique du Code, datée de 2014. Les règles de garantie pertinentes doivent être vérifiées dans leur version actuellement applicable, en particulier avant de signer un acte contenant des exclusions.
Avant l’acte notarié, la question est principalement commerciale : quel prix et quelles conditions les deux parties acceptent-elles compte tenu de l’état connu du bien ? Après l’acte, elle peut devenir juridique et dépendre des garanties effectivement applicables.
La négociation gagne en précision lorsque chaque problème est documenté. Un rapport technique doit, si possible, distinguer sa cause probable, son urgence, les interventions nécessaires et les incertitudes restantes.
Des devis établis par des entreprises indépendantes permettent ensuite d’estimer le coût des travaux. Il faut cependant éviter d’additionner sans contrôle des prestations qui se recouvrent ou d’imputer au vendeur des améliorations de confort que l’acheteur souhaite personnellement réaliser.
Deux solutions peuvent être discutées :
| Critère | Réduction du prix | Réparation avant la vente |
|---|---|---|
| Responsabilité des travaux | L’acheteur organise les interventions après acquisition | Le vendeur fait réaliser les travaux convenus |
| Avantage principal | Liberté de choisir les entreprises et les prestations | Possibilité de recevoir le bien dans un état corrigé |
| Point de vigilance | Risque de dépassement des devis | Qualité, délai et réception des travaux |
| Précaution contractuelle | Prix définitif et répartition des risques clairement établis | Nature des travaux, justificatifs et échéances précisés |
Il est parfois possible de combiner ces mécanismes, par exemple en demandant la réparation d’une installation urgente et une réduction distincte pour d’autres interventions. L’accord doit néanmoins éviter toute ambiguïté sur les obligations respectives.
Le financement hypothécaire doit aussi être réexaminé lorsque l’état du bâtiment modifie sa valeur. Une banque peut estimer un bien à un montant inférieur au prix d’achat et demander à l’acquéreur de couvrir davantage la différence par ses fonds propres. Une réduction négociée ne garantit donc pas, à elle seule, la faisabilité du financement.
Préparer un dossier de réduction de prix en cinq actions
- Photographier et localiser chaque défaut observé : constituer un dossier de constats datés.
- Faire examiner les problèmes significatifs par un spécialiste compétent : obtenir un rapport décrivant les désordres et leurs conséquences.
- Demander des devis adaptés aux interventions nécessaires : disposer d’un récapitulatif chiffré par poste.
- Comparer les résultats avec les références de marché et le financement disponible : établir une proposition de prix argumentée.
- Présenter au vendeur une demande écrite distinguant réduction et réparations éventuelles : conserver une proposition de règlement claire et vérifiable.
La baisse demandée doit rester proportionnée aux éléments constatés. Une intervention estimée à un certain montant ne signifie pas automatiquement que la valeur marchande diminue exactement d’autant, notamment lorsqu’elle remplace un équipement ancien par une installation neuve.
Lorsque le vendeur conteste la réduction ou dispose d’une faible marge financière, la négociation peut évoluer vers d’autres concessions, notamment les conditions de signature ou la date de remise des clés.
Baisse de prix ou délai de remise des clés : quelle concession négocier ?
Le choix entre une baisse de prix et un délai de remise des clés dépend de la valeur réelle de chaque concession pour l’acheteur et le vendeur. Une réduction diminue le coût d’acquisition, tandis qu’une date de remise adaptée peut faciliter un déménagement, la vente d’un autre logement ou la préparation de travaux. Les deux avantages ne sont pas interchangeables.
Pour l’acheteur, la date de prise de possession peut avoir des conséquences financières importantes. Une remise rapide peut éviter de prolonger un loyer ou de financer temporairement deux logements. À l’inverse, une remise plus tardive peut laisser le temps de vendre un bien actuel ou de préparer une transition professionnelle ou familiale.
Ces avantages doivent être évalués à partir des dépenses réellement concernées : loyer, garde-meubles, hébergement temporaire, frais de financement intermédiaire et organisation du déménagement.
Le vendeur peut avoir des contraintes inverses. S’il recherche encore son prochain logement, une remise différée peut lui être favorable. S’il doit libérer des fonds rapidement, un report peut au contraire compliquer son financement ou augmenter ses charges.
La négociation devient intéressante lorsque les besoins des deux parties sont compatibles sans nécessairement impliquer une remise financière supplémentaire.
| Situation | Priorité possible | Vérification nécessaire |
|---|---|---|
| Prix demandé supérieur aux références comparables | Négocier d’abord le prix | Solidité des références et éventuels écarts de qualité |
| Bien correctement valorisé, mais calendrier contraignant | Discuter la remise des clés | Coûts réels du calendrier pour chaque partie |
| Travaux indispensables avant emménagement | Adapter les dates de possession ou prévoir les travaux | Accès au bien, assurances et responsabilités |
| Vendeur souhaitant une transaction rapide | Proposer une procédure sécurisée et réactive | Disponibilité du notaire et du financement |
Une méthode consiste à commencer par les questions qui influencent objectivement le prix, notamment les comparables et les défauts. Une fois cette discussion engagée, l’acheteur peut proposer une souplesse sur les dates en contrepartie d’un meilleur ajustement aux besoins de chacun.
Il faut toutefois distinguer la date de signature de l’acte authentique, le transfert juridique prévu par la transaction et la remise matérielle des clés. Leur articulation doit être définie précisément avec le notaire, notamment si le vendeur reste temporairement dans les lieux.
Un accord sur le calendrier doit préciser les responsabilités relatives à l’occupation, aux charges, aux assurances et à l’état du logement lors de la restitution. Une flexibilité apparemment avantageuse peut devenir problématique si ces éléments restent implicites.
Cette approche permet de défendre ses intérêts sans transformer chaque échange en confrontation sur le montant. Elle devient particulièrement utile lorsque plusieurs acheteurs s’intéressent simultanément au même bien.
Comment réagir lorsqu’un courtier annonce une offre concurrente plus élevée ?
Lorsqu’un courtier annonce une offre concurrente supérieure, il faut d’abord vérifier les conditions de la concurrence et comparer le montant évoqué à sa propre estimation du bien. Une surenchère n’est justifiée que si elle reste compatible avec le budget, le financement et la valeur raisonnablement défendable de la propriété. Une offre financièrement solide peut également constituer une alternative.
L’existence d’une proposition concurrente peut être réelle, mais son annonce crée aussi une pression temporelle. Le courtier transmet les intérêts du vendeur et peut chercher à obtenir une meilleure offre. Cette situation ne prouve pas que l’information soit fausse, ni que l’acheteur doive immédiatement augmenter son prix.
Une réponse mesurée consiste à demander des précisions utiles, sans exiger la divulgation d’informations confidentielles sur les autres candidats :
- Le vendeur a-t-il fixé une échéance pour examiner les propositions ?
- La sélection repose-t-elle uniquement sur le prix ou également sur les conditions de financement ?
- Le calendrier de signature constitue-t-il un critère important ?
- Une procédure de dépôt d’offres finales a-t-elle été annoncée ?
Le courtier n’est pas nécessairement en mesure de communiquer le montant exact ou les conditions détaillées d’une offre concurrente. Un refus de divulgation ne démontre donc pas l’absence de concurrence.
Il faut ensuite confronter la situation à la grille de décision préparée avant la visite. Si le nouveau prix demandé dépasse les transactions comparables et le plafond de financement, la hausse présente un risque financier que la seule compétition ne justifie pas.
La pression concurrentielle peut particulièrement affecter les acquéreurs attachés émotionnellement au bien. Après plusieurs visites infructueuses, la crainte de perdre une maison peut les inciter à considérer comme acceptable un montant qu’ils auraient rejeté auparavant.
Pour éviter cet effet, le prix maximal doit être fixé avant l’annonce des offres concurrentes. Il peut être réexaminé à la lumière d’une information objective nouvelle, mais pas simplement parce que d’autres acheteurs semblent disposés à payer davantage.
Une alternative à la surenchère consiste à maintenir son prix tout en renforçant la fiabilité de sa proposition : confirmation de financement adaptée, calendrier précis et conditions clairement définies.
Une telle offre ne garantit pas d’être retenue. Elle permet néanmoins au vendeur de comparer autre chose que les seuls montants affichés.
Dans les procédures informelles où plusieurs candidats sont invités à améliorer successivement leurs offres, il est utile de demander les règles et l’échéance de sélection. L’acheteur peut ensuite transmettre une proposition finale conforme à son plafond, sans entrer dans une succession d’augmentations improvisées.
Si le vendeur préfère un autre candidat, le renoncement peut être la décision économiquement la plus cohérente. Perdre une transaction ne signifie pas nécessairement avoir mal négocié.
La négociation doit finalement aboutir à une proposition suffisamment claire pour être évaluée. Le moment où cette offre est transmise et la manière dont elle est rédigée deviennent alors déterminants.
À retenir avant de formaliser une offre
- Une offre doit reposer sur une valeur immobilière justifiable et un financement cohérent, pas uniquement sur le prix affiché.
- Les défauts documentés, les devis et les contraintes de calendrier peuvent nourrir la négociation, à condition de distinguer les faits des préférences personnelles.
- La réactivité est utile lorsque le marché est concurrentiel, mais elle ne doit jamais supprimer les vérifications essentielles ou les protections contractuelles adaptées.
Quand transmettre une offre écrite après une visite immobilière concluante ?
Une offre écrite doit être transmise lorsque l’acheteur dispose d’informations suffisantes pour défendre son prix et vérifier la faisabilité du financement, sans attendre inutilement si le bien suscite une forte demande. Le bon moment dépend du marché local, des documents disponibles et de la nécessité éventuelle d’une expertise. L’offre doit préciser les conditions indispensables à la poursuite de la transaction.
Dans un marché dynamique, un acheteur peut manifester rapidement son intérêt après une visite satisfaisante. Il peut toutefois distinguer cette prise de contact d’une proposition financière formelle. Cette étape permet de demander les documents encore nécessaires et de comprendre le calendrier de sélection.
Pour une maison récemment commercialisée et recherchée, une offre structurée et réactive peut être préférable à une attente prolongée. L’objectif n’est pas de proposer un prix au hasard, mais de mobiliser les vérifications déjà réalisées et de présenter rapidement un dossier cohérent.
Lorsqu’un bien reste longtemps en vente ou nécessite des travaux importants, prendre davantage de temps pour obtenir des devis et consulter des comparables peut au contraire améliorer la qualité de la négociation.
La distinction juridique entre une offre écrite et la vente définitive est essentielle. En Suisse, la vente d’un immeuble nécessite un acte authentique. Les promesses de vente immobilières sont également soumises à des exigences de forme.
Une offre ordinaire ne doit donc pas être assimilée automatiquement à un contrat de vente immobilier valable. Elle peut néanmoins créer des attentes, engager une dynamique de négociation et être accompagnée de documents séparés dont les conséquences doivent être examinées attentivement.
Il convient en particulier de ne pas confondre une proposition de prix, un accord de réservation, le versement d’un acompte et une promesse de vente. Leur portée dépend de leur contenu, de leur forme et des règles juridiques applicables.
Une offre écrite utile doit comprendre les éléments suivants :
- L’identification précise du bien concerné.
- Le prix d’achat proposé en francs suisses.
- La date d’émission et la durée de validité de la proposition.
- Les modalités et le calendrier envisagés pour poursuivre la transaction.
- Les réserves nécessaires, notamment relatives au financement ou à une expertise, lorsque leur formulation est adaptée et juridiquement vérifiée.
- Une justification concise du montant proposé, fondée sur les références de marché et les constats documentés.
Les réserves doivent être rédigées avec soin. Mentionner simplement une condition de financement ou une expertise favorable ne garantit pas son efficacité juridique dans tous les documents. L’acheteur doit faire vérifier les engagements envisagés par le notaire ou un professionnel du droit suisse compétent avant de signer un document susceptible de créer des obligations.
Une offre claire ne doit pas non plus comporter une multiplication de conditions accessoires qui rendent la transaction inutilement incertaine. L’objectif est d’identifier les protections réellement nécessaires tout en présentant au vendeur une procédure compréhensible.
Enfin, une date de validité raisonnable permet de maintenir le processus actif. Elle doit laisser au propriétaire un temps de réflexion compatible avec les circonstances, sans donner à l’acheteur l’impression que sa proposition restera indéfiniment ouverte.
La prochaine étape consiste à réunir les comparables, les justificatifs techniques et la confirmation financière dans un dossier synthétique. Une fois l’offre rédigée, sa portée doit être vérifiée avant toute signature ou versement. La négociation pourra alors se poursuivre sur des bases claires, sans céder à une urgence qui compromettrait la sécurité de l’achat.
Peut-on négocier les frais de notaire lors d’un achat immobilier en Suisse ?
Les frais associés à une acquisition comprennent des éléments de nature différente. Certains correspondent à des taxes ou à des émoluments réglementés, tandis que d’autres peuvent dépendre des prestations et des règles locales. L’acheteur peut surtout discuter avec le vendeur de la répartition des frais lorsque celle-ci est négociable, puis faire confirmer par le notaire les possibilités réellement applicables dans le canton concerné.
Un vendeur doit-il accepter une réduction de prix lorsqu’un défaut est découvert avant la vente ?
Non. Avant la conclusion de la vente, la découverte d’un défaut ne contraint pas automatiquement le vendeur à accepter une réduction. L’acheteur peut proposer un nouveau prix, demander une réparation ou renoncer selon les engagements déjà pris et les conditions applicables. Des constats techniques et des devis indépendants rendent toutefois sa demande plus crédible.
Une banque suisse peut-elle refuser de financer un bien malgré un accord sur son prix ?
Oui. La banque évalue notamment la solvabilité de l’acquéreur, les garanties et la valeur du bien. Un prix accepté par le vendeur ne signifie pas nécessairement que l’établissement retiendra la même valeur pour son financement. Une différence peut obliger l’acheteur à apporter davantage de fonds propres ou à revoir son projet.
Faut-il verser un acompte pour que le vendeur prenne une offre au sérieux ?
Un versement anticipé n’est pas une condition générale permettant de rendre toute offre sérieuse. Avant de payer une somme, il faut vérifier la nature du document demandé, l’identité du bénéficiaire, les conditions de restitution et la portée juridique de l’engagement. La confirmation du financement et un dossier d’acquisition solide peuvent déjà démontrer le sérieux de l’acheteur.
Peut-on revenir sur une offre immobilière écrite en Suisse avant la signature chez le notaire ?
La vente immobilière est soumise à la forme authentique, mais cela ne signifie pas que tous les documents signés avant l’acte soient sans conséquence. La situation dépend notamment de leur contenu, de leur forme et des éventuels engagements distincts. Avant de retirer une offre, il est prudent de faire examiner les documents déjà acceptés, particulièrement lorsqu’une réservation ou un paiement est intervenu.