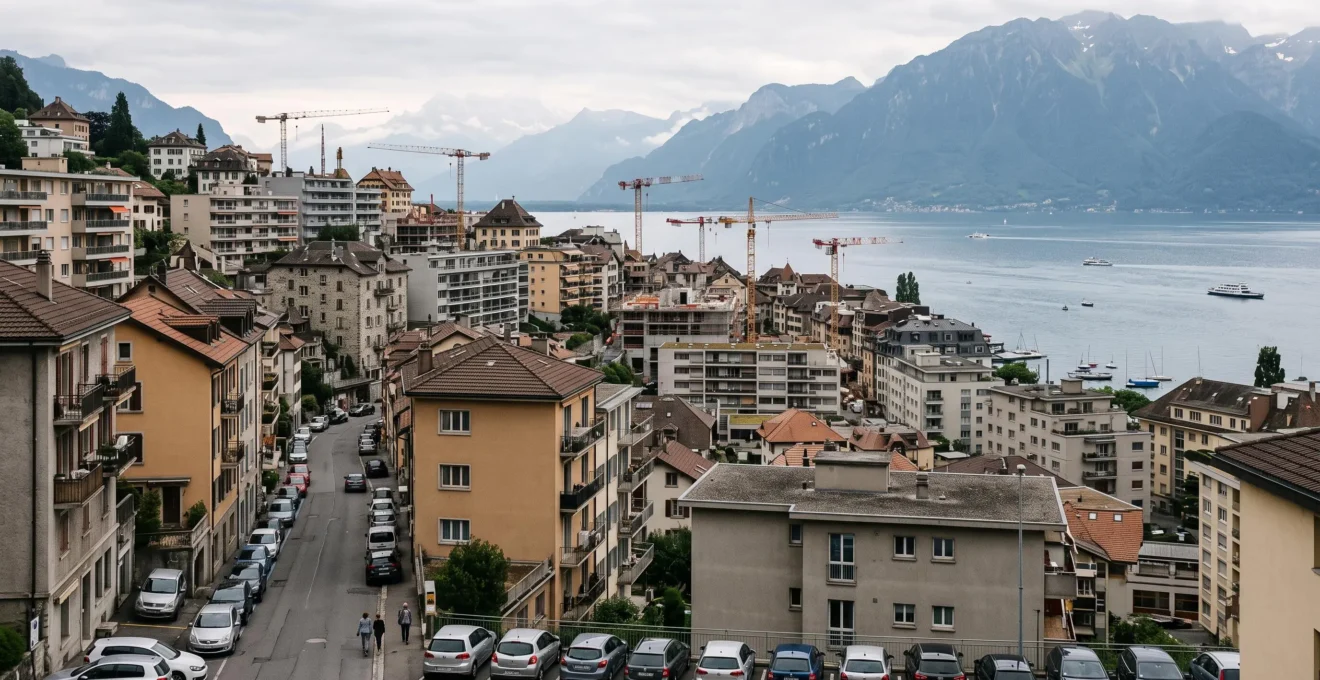
Le marché immobilier suisse ne suit pas une trajectoire uniforme. À Genève, la disponibilité des logements demeure particulièrement faible, tandis que certains cantons présentent une offre beaucoup plus abondante. Entre les grandes agglomérations, les régions touristiques et les communes rurales, les différences tiennent autant à la démographie et à l’emploi qu’à la construction, à la réglementation ou aux caractéristiques du parc résidentiel.
Selon l’Office fédéral de la statistique (OFS), le taux national de logements vacants atteignait 0,93 % au 1er juin 2026. Cette moyenne masque des écarts importants : 0,31 % à Genève, contre 3,35 % dans le Jura. Un même indicateur national peut donc recouvrir des situations locales très différentes.
Pour orienter un achat, un investissement ou une analyse territoriale, il faut dépasser les classements cantonaux et examiner plusieurs échelles : agglomération, commune, quartier et catégorie de bien. Les prix observés ne prennent leur sens qu’une fois rapprochés de la demande résidentielle, de l’offre disponible et des conditions de financement.
Comprendre les disparités immobilières suisses en trois points
- La dynamique des marchés dépend de facteurs locaux : emplois, démographie, accessibilité, terrains constructibles et réglementation.
- Un taux de vacance cantonal ou un prix médian communal ne suffit pas à apprécier la tension sur une catégorie précise de logements.
- Le croisement des données de l’OFS, des transactions, des annonces et de la construction permet de distinguer une tendance durable d’une fluctuation ponctuelle.
- Pourquoi les zones proches du Léman subissent-elles une forte pression résidentielle ?
- Comment exploiter les données de l’OFS pour étudier un marché immobilier local ?
- Station touristique ou ville universitaire : quels moteurs immobiliers dominent ?
- Pourquoi un prix médian communal peut-il masquer de fortes disparités ?
- Quels indicateurs croiser pour repérer un marché immobilier local sous tension ?
- Comment interpréter le taux de logements vacants d’une grande ville suisse ?
- Prix affichés ou prix de transaction : quel indicateur révèle les changements réels ?
- Comment interpréter l’évolution du marché immobilier sans confondre tendance et fluctuation ?
Pourquoi les zones proches du Léman subissent-elles une forte pression résidentielle ?
Les zones proches du Léman subissent une forte pression résidentielle parce qu’elles réunissent une demande soutenue, alimentée par les bassins d’emploi de Genève et de Lausanne, et des possibilités de construction contraintes. La proximité du lac, le relief, les règles d’aménagement et l’attractivité économique concentrent les recherches de logements sur des territoires où l’offre ne peut pas toujours s’adapter rapidement.
Le bassin lémanique accueille des activités économiques diversifiées, notamment des entreprises internationales, des établissements de recherche et des services spécialisés. Ces fonctions attirent des actifs et des ménages dont les besoins résidentiels dépassent les limites administratives des villes centrales.
Lorsque les possibilités de logement deviennent insuffisantes dans les pôles d’emploi, une partie de la demande peut se déplacer vers les communes périphériques, les territoires vaudois et certains secteurs valaisans. L’intensité de ce report dépend cependant de l’accessibilité ferroviaire, des temps de trajet, des prix et des caractéristiques des ménages.
La rareté foncière ne signifie pas seulement que les terrains libres sont peu nombreux. La configuration du bassin lémanique, entre lac et relief, se combine aux restrictions d’affectation, aux exigences d’aménagement et aux délais de réalisation des projets. Un terrain disponible n’est pas nécessairement immédiatement constructible.
Deux dispositifs juridiques doivent être distingués. La Lex Koller encadre certaines acquisitions immobilières réalisées par des personnes à l’étranger. Son application dépend notamment de la situation de l’acquéreur, du type de bien et des exceptions légales. Les questions et réponses de l’Office fédéral de la justice sur la Lex Koller précisent que l’examen d’un cas concret relève des autorités cantonales compétentes.
La loi sur les résidences secondaires répond à une autre logique. Elle limite en principe les nouvelles résidences secondaires dans les communes dont la proportion dépasse 20 %, tout en prévoyant certaines exceptions. Cette réglementation concerne particulièrement des destinations touristiques, sans constituer une interdiction générale de construire des logements.
Il faut également distinguer pression sur les prix et rareté des biens disponibles. Des loyers relativement stables peuvent coexister avec très peu de logements proposés, notamment lorsque le parc locatif existant évolue différemment des nouvelles mises en location.
Dans les communes périphériques, les petites surfaces proches des transports et les logements anciens accessibles financièrement peuvent subir une concurrence particulière. Cette tension segmentée n’implique pas nécessairement une surchauffe de l’ensemble du marché communal. Un investissement fondé sur l’attractivité genevoise doit aussi intégrer l’offre de services, les infrastructures et les déplacements quotidiens.
La situation lémanique illustre ainsi l’importance des données territoriales : pour dépasser les impressions de rareté, la prochaine étape consiste à confronter la croissance des ménages au parc existant et aux logements effectivement disponibles.
Comment exploiter les données de l’OFS pour étudier un marché immobilier local ?
Pour étudier un marché immobilier local, les données de l’OFS doivent être croisées plutôt que consultées isolément. L’évolution de la population et des ménages renseigne sur les besoins résidentiels, la statistique des bâtiments et des logements décrit le parc, et le dénombrement des logements vacants mesure une partie de l’offre immédiatement disponible. Leur comparaison fournit un premier diagnostic territorial.
Une méthode opérationnelle consiste à commencer par le périmètre géographique : commune, district ou agglomération. Le canton constitue une référence utile, mais son territoire peut réunir des marchés très différents. Une commune bien reliée à un pôle d’emploi ne réagit pas nécessairement comme une localité rurale du même canton.
Il faut ensuite examiner les données démographiques, en distinguant autant que possible la population du nombre de ménages. Une hausse du nombre de petits ménages peut accroître les besoins en logements même lorsque la population progresse modestement.
La statistique des bâtiments et des logements permet de contextualiser ces besoins : logements collectifs ou individuels, taille des unités, évolution du parc et caractéristiques disponibles selon le niveau géographique. Les scénarios démographiques peuvent éclairer les perspectives, à condition de les considérer comme des projections et non comme des résultats certains.
Le dénombrement des logements vacants 2026 de l’OFS apporte une photographie de la disponibilité résidentielle à une date commune. Au 1er juin 2026, la Suisse comptait 45 493 logements vacants, contre 48 455 un an auparavant. Le taux national était passé de 1,00 % à 0,93 %.
0,93 %
Taux national de logements vacants au 1er juin 2026, soit 45 493 logements recensés. Il s’agit d’un état du parc à une date précise, et non de la proportion de logements restés inoccupés toute l’année.
Office fédéral de la statistique, dénombrement des logements vacants 2026.
Dans une petite commune, un nombre limité de logements peut modifier sensiblement le taux d’une année sur l’autre. Il est donc préférable d’observer simultanément le taux, le nombre absolu d’unités et plusieurs années de données. Les changements de limites communales, de méthodes statistiques ou de catégories de logements exigent également une vigilance particulière.
Une distinction importante concerne la date de publication. Les statistiques de population, de logements et de construction ne sont pas nécessairement actualisées au même moment. Les rapprocher sans mentionner leurs périodes de référence peut créer une apparence de contradiction.
Les données fédérales suffisent généralement à une première sélection de territoires et à l’identification d’écarts structurels. Pour fixer une offre d’achat ou estimer un loyer, elles doivent être complétées par des informations plus fines : statistiques cantonales, prix de transactions, annonces comparables et observations professionnelles dont la méthode est documentée.
Cette méthode donne un cadre commun, mais les moteurs de demande changent selon les territoires. Une station alpine et une ville universitaire peuvent notamment présenter des chiffres voisins tout en reposant sur des économies résidentielles très différentes.
Station touristique ou ville universitaire : quels moteurs immobiliers dominent ?
Dans une ville universitaire, la demande immobilière provient notamment des étudiants, des chercheurs, du personnel académique et des emplois associés à l’agglomération. Dans une station touristique, elle dépend davantage des séjours, des résidences secondaires et de l’activité saisonnière. Ces moteurs influencent la régularité de l’occupation, les revenus locatifs, les contraintes réglementaires et la revente.
Zurich, Lausanne, Genève et Berne disposent de fonctions universitaires importantes, mais leurs marchés résidentiels ne se résument pas aux étudiants. Les activités économiques, les transports et l’offre de logements familiaux contribuent aussi à la demande. La présence d’établissements d’enseignement peut néanmoins soutenir des besoins récurrents en studios et logements partagés.
Cette récurrence ne garantit pas un revenu locatif constant. Les calendriers universitaires, les capacités financières des locataires, la concurrence de résidences étudiantes et les réglementations applicables peuvent modifier le risque selon le bien.
Une station touristique présente une autre configuration. La fréquentation peut varier fortement selon les saisons, les conditions d’enneigement, l’accessibilité et les habitudes de séjour. Un logement destiné à la location de courte durée peut produire des recettes concentrées sur quelques périodes, avec des charges qui continuent pendant les semaines inoccupées.
La réglementation y joue également un rôle décisif. La réglementation des résidences secondaires présentée par l’ARE prévoit qu’au-delà du seuil communal de 20 %, la construction de nouvelles résidences secondaires est en principe exclue, sous réserve des exceptions légales.
Avant tout achat, l’affectation autorisée du logement doit donc être vérifiée. Il faut aussi distinguer la possibilité juridique de louer un bien de la rentabilité effective de son exploitation touristique.
Autre particularité : un logement utilisé seulement une partie de l’année n’est pas nécessairement comptabilisé comme vacant dans la statistique classique. Une station peut ainsi posséder un parc important de résidences secondaires peu occupées sans afficher un taux de logements vacants élevé au sens de l’OFS.
Pour comparer ces deux profils, plusieurs critères doivent être étudiés :
| Critère | Ville universitaire | Station touristique |
|---|---|---|
| Moteur principal | Études, emplois et activité urbaine | Séjours touristiques et résidences secondaires |
| Occupation | Potentiellement plus régulière en location résidentielle | Davantage exposée à la saisonnalité |
| Risque dominant | Accessibilité financière et adéquation du logement à la demande | Variabilité d’occupation et réglementation de l’affectation |
| Revente | Dépend du quartier, du prix et de la demande permanente | Dépend aussi de l’attractivité touristique et des droits d’usage |
| Vérifications | Demande locative, charges, transports et marché de l’emploi | Statut du bien, location autorisée, charges et occupation saisonnière |
La fiscalité cantonale et communale doit être examinée dans les deux cas, sans présumer qu’un territoire est systématiquement plus avantageux. L’utilisation réelle du logement, la situation de l’acquéreur et le financement peuvent modifier le résultat économique du projet.
Ces différences expliquent pourquoi les valeurs immobilières ne peuvent pas être interprétées indépendamment de la composition du marché. Un prix médian apparemment attractif peut recouvrir des biens qui ne répondent pas du tout aux mêmes usages.
Pourquoi un prix médian communal peut-il masquer de fortes disparités ?
Le prix médian d’une commune peut masquer de fortes disparités parce qu’il rassemble des transactions portant sur des logements de tailles, d’états et de localisations différentes. Il représente la valeur centrale d’une distribution, mais pas nécessairement celle d’un bien type. Lorsque peu de ventes sont enregistrées, un changement dans la composition des transactions peut modifier sensiblement cette médiane.
La médiane partage une série ordonnée en deux moitiés. La moyenne, elle, additionne les valeurs avant de les rapporter au nombre d’observations. Cette dernière est généralement plus sensible aux biens exceptionnellement chers, notamment lorsque quelques propriétés de prestige occupent une place importante dans les transactions.
La médiane reste cependant sensible à la composition de l’échantillon. Une transaction atypique ne la modifie pas nécessairement, mais son effet peut devenir important lorsque les observations sont très peu nombreuses ou que la valeur centrale change.
Exemple pédagogique hypothétique : deux médianes difficiles à comparer
Une commune A enregistre surtout des ventes de petits appartements anciens. Une commune B, voisine, enregistre principalement des maisons individuelles rénovées. Le prix médian par transaction est plus élevé dans la commune B.
Cet écart ne suffit pas à établir que l’immobilier y est plus cher à caractéristiques équivalentes. Pour le déterminer, il faudrait comparer des biens similaires, dans un état comparable et sur une période suffisamment représentative.
La distinction entre prix total et prix au mètre carré est également essentielle. Le prix total dépend fortement de la surface, tandis que le prix au mètre carré peut varier selon l’étage, l’emplacement, la vue, la qualité de rénovation et les caractéristiques propres au logement.
Comparer deux communes exige donc une segmentation minimale : appartement ou maison, nombre de pièces, superficie, ancienneté, état général et secteur géographique. Pour une ville importante, la comparaison au niveau du quartier peut être plus pertinente que la médiane communale.
Il faut enfin vérifier le nombre de transactions ayant servi au calcul. Une médiane portant sur un faible échantillon doit être interprétée comme une observation indicative, pas comme un prix de marché suffisamment stable pour négocier un bien particulier.
La qualité de l’échantillon compte autant que la précision apparente du chiffre publié. Une valeur présentée au franc près ne devient pas automatiquement fiable si les biens observés sont trop hétérogènes.
La segmentation des prix fournit ainsi un meilleur point de départ, mais elle ne permet pas, seule, de déterminer si le marché est tendu. Cette appréciation exige de rapprocher la demande, la disponibilité des logements et la construction future.
Quels indicateurs croiser pour repérer un marché immobilier local sous tension ?
Pour repérer un marché immobilier local sous tension, il faut croiser le taux de logements vacants, la croissance des ménages, le volume de constructions prévues, les délais de commercialisation et les prix réellement négociés. Une faible vacance indique une disponibilité limitée à un instant donné, mais seule la combinaison de plusieurs indicateurs permet d’évaluer si cette tension est structurelle, temporaire ou concentrée sur certains biens.
Le premier signal concerne l’équilibre entre la demande résidentielle et l’offre disponible. Une augmentation durable des ménages associée à un parc peu évolutif peut maintenir une concurrence importante entre candidats à l’achat ou à la location.
Les permis de construire déposés et autorisés ajoutent une perspective future. Cependant, un permis ne correspond pas nécessairement à un logement livré immédiatement : le calendrier des travaux, l’abandon éventuel d’un projet et la nature des logements construits influencent les effets réels sur le marché.
Les délais de commercialisation apportent une lecture complémentaire. Un allongement récurrent des durées de vente, à catégorie de bien comparable, peut suggérer que les prix demandés rencontrent davantage de résistance. Inversement, des ventes rapides peuvent traduire une demande active, sans démontrer à elles seules une hausse future des prix.
Le rapport entre prix affichés et prix réalisés aide à apprécier l’équilibre des négociations. Son analyse nécessite toutefois des données comparables et suffisamment nombreuses. Les annonces retirées, remises en ligne ou modifiées ne doivent pas être confondues avec des transactions conclues.
Voici comment interpréter plusieurs combinaisons possibles, sans les considérer comme des règles automatiques :
| Combinaison observée | Interprétation possible | Vérification nécessaire |
|---|---|---|
| Vacance faible, ménages en croissance, peu de constructions | Tension susceptible de se prolonger | Disponibilité du foncier et nouveaux projets |
| Vacance faible, nombreuses constructions programmées | Possibilité de détente ultérieure | Calendrier des livraisons et typologie des logements |
| Délais de vente croissants, annonces nombreuses | Ralentissement possible de la demande au prix demandé | Prix réalisés et qualité des biens proposés |
| Prix en hausse, transactions peu nombreuses | Progression potentiellement liée à un échantillon atypique | Volumes et composition des ventes |
Les différences cantonales appellent une précaution supplémentaire : la structure du parc, les répartitions entre location et propriété et les réalités urbaines ou rurales ne sont pas identiques. Le relevé fédéral offre un cadre statistique commun, mais sa signification économique varie selon les territoires.
Un tableau de bord utile doit rester reproductible. Les mêmes indicateurs doivent être relevés à intervalles réguliers, pour les mêmes périmètres et les mêmes catégories de logements. Cette discipline évite de conclure à un retournement simplement parce qu’un indicateur a changé de méthode ou de couverture.
Construire un diagnostic immobilier communal en cinq actions
- Définir le périmètre : sélectionner la commune, les secteurs à étudier et les types de logements recherchés. Livrable : une fiche de périmètre.
- Mesurer la demande : relever l’évolution disponible de la population et des ménages. Livrable : un tableau chronologique daté.
- Qualifier l’offre : réunir les logements vacants, la taille du parc et les projets de construction connus. Livrable : un tableau offre-demande avec sources.
- Comparer les prix et les délais : collecter les annonces et, lorsque disponibles, les transactions de biens comparables. Livrable : une grille de comparaison indiquant les volumes observés.
- Formuler un diagnostic prudent : identifier les signaux convergents, les contradictions et les données manquantes. Livrable : une synthèse motivée indiquant le degré d’incertitude.
Le taux de logements vacants demeure un indicateur central de cette approche. Dans les grandes villes, son interprétation exige toutefois de comprendre précisément ce qu’il mesure et les catégories de logements qu’il peut masquer.
Comment interpréter le taux de logements vacants d’une grande ville suisse ?
Le taux de logements vacants d’une grande ville suisse mesure la proportion du parc recensée comme disponible et inoccupée à la date du relevé, selon les critères statistiques applicables. Il renseigne sur la disponibilité résidentielle, mais ne représente ni tous les logements momentanément inoccupés ni l’offre réellement accessible à chaque ménage. Sa lecture nécessite donc une analyse par segment.
Le dénombrement officiel suisse retient une date de référence au 1er juin. Les logements recensés doivent satisfaire aux critères de vacance, notamment être proposés à la location ou à la vente. Un logement temporairement vide entre deux occupants ou en travaux n’entre donc pas automatiquement dans cette catégorie.
Cette distinction importe particulièrement dans les grandes agglomérations où les déménagements, rénovations et premières mises sur le marché peuvent faire évoluer les disponibilités au cours de l’année.
Les données fédérales de 2026 illustrent l’ampleur des écarts territoriaux : Genève enregistrait un taux cantonal de 0,31 %, contre 0,52 % pour la grande région de Zurich. Ces deux mesures ne portent pas sur le même type de périmètre géographique ; leur comparaison directe exige donc de distinguer canton, ville et grande région statistique.
0,31 %
Taux de logements vacants dans le canton de Genève au 1er juin 2026, selon l’OFS. Il ne constitue pas un taux propre à la seule ville de Genève et ne décrit pas séparément les segments du marché.
Office fédéral de la statistique, résultats cantonaux du dénombrement 2026.
Une augmentation du taux de vacance peut avoir plusieurs causes. Elle peut traduire la livraison de nouveaux logements et une amélioration temporaire du choix offert aux ménages. Elle peut aussi résulter d’un affaiblissement de la demande sur certaines catégories de biens. Le taux seul ne permet pas de départager ces explications.
La composition des logements disponibles compte également. Une concentration de grands appartements coûteux ou de biens peu accessibles peut coexister avec une forte concurrence pour les petites surfaces abordables et bien desservies.
Pour vérifier le signal, il convient de confronter la statistique officielle aux annonces actives, à l’ancienneté des offres, aux loyers demandés pour les nouveaux contrats et aux mises en service de logements. Il faut aussi surveiller les doublons d’annonces et les changements de présentation qui peuvent fausser le volume apparent de l’offre.
Un taux global faible indique une disponibilité limitée, mais ne renseigne pas directement sur le coût d’accès au logement. Une analyse utile aux acheteurs et aux locataires doit inclure les prix ou loyers correspondant à leur budget et à leur besoin réel.
La disponibilité des logements éclaire l’état du marché, sans suffire à mesurer la formation des valeurs immobilières. Pour étudier l’évolution des prix, la distinction entre annonces et transactions devient déterminante.
Prix affichés ou prix de transaction : quel indicateur révèle les changements réels ?
Les prix de transaction renseignent généralement mieux sur les valeurs effectivement acceptées par les acheteurs et les vendeurs, tandis que les prix affichés décrivent les attentes des vendeurs à un moment donné. Les deux indicateurs sont complémentaires : les annonces peuvent réagir rapidement aux changements de sentiment du marché, mais les transactions fournissent une mesure plus directe des échanges conclus.
Un prix affiché constitue une proposition initiale susceptible d’être révisée. Il peut intégrer une marge de négociation, une appréciation optimiste du vendeur ou des caractéristiques particulières du bien. Il ne prouve pas qu’un acheteur acceptera ce montant.
Le prix de transaction résulte d’un accord effectif. Sa principale limite tient à l’accès aux données et aux délais de disponibilité des statistiques. De plus, une transaction isolée ne suffit pas à établir la valeur d’un marché local.
La publication méthodologique de l’OFS sur l’indice immobilier résidentiel rappelle l’existence de plusieurs niveaux d’information, notamment les statistiques cantonales, les données de transactions et des indices établis par des producteurs privés.
Ces sources ne sont pas nécessairement interchangeables. Certaines mesurent l’évolution des prix d’objets comparables, d’autres les valeurs moyennes constatées sur une période. Les périmètres, les méthodes d’ajustement et les types de biens retenus doivent être vérifiés avant de rapprocher deux séries.
Un écart croissant entre prix demandés et prix effectivement payés peut signaler des négociations plus difficiles. Il peut également résulter d’une différence dans la composition des biens observés. Ce signal ne constitue donc pas, à lui seul, la preuve d’un retournement immobilier.
Dans les petites communes, le nombre limité de ventes impose une précaution supplémentaire. Une variation annuelle peut simplement traduire le passage d’un échantillon composé de petites surfaces à un échantillon comprenant davantage de maisons ou de biens rénovés.
La méthode la plus robuste consiste à suivre simultanément les deux séries sur des périodes comparables, dans un même segment, en conservant l’information sur le nombre d’observations. Il faut distinguer une baisse des prix annoncés, une multiplication des réductions d’affichage et une baisse effectivement observée des prix de transaction.
La convergence de plusieurs séries renforce une interprétation ; leur divergence oblige à rechercher les différences de méthode, de calendrier et de composition avant de conclure.
Ces indicateurs constituent une base pour comprendre les changements de prix. Reste à savoir si les mouvements observés correspondent à une tendance durable ou à de simples fluctuations liées au calendrier et aux caractéristiques des transactions.
À retenir pour identifier une véritable évolution du marché
- Une variation ponctuelle doit être confirmée sur plusieurs périodes et sur des biens comparables avant d’être interprétée comme une tendance.
- Les taux hypothécaires, la croissance des ménages et les nouvelles constructions peuvent influencer les marchés à des rythmes différents.
- Un diagnostic fiable confronte les prix aux volumes de transactions et aux indicateurs physiques de disponibilité et de construction.
Comment interpréter l’évolution du marché immobilier sans confondre tendance et fluctuation ?
Pour distinguer une tendance immobilière d’une fluctuation, il faut observer les prix et les volumes sur plusieurs périodes, comparer des biens homogènes et vérifier la cohérence des résultats avec les moteurs du marché. Une hausse trimestrielle, une vente exceptionnelle ou une variation communale ne démontrent pas nécessairement un changement durable. La tendance repose sur des signaux répétés et explicables.
Les facteurs structurels comprennent notamment la démographie, l’évolution du nombre de ménages, les capacités de construction, les politiques d’aménagement et les conditions de financement. Leurs effets peuvent se prolonger au-delà d’un cycle saisonnier.
Les fluctuations de court terme proviennent, entre autres, du calendrier des transactions, des périodes de mise en vente, de la taille des échantillons et de la présence ponctuelle de biens atypiques. Dans un petit marché, quelques ventes peuvent donner une impression trompeuse d’accélération ou de recul.
Les taux hypothécaires constituent un mécanisme particulièrement important en Suisse. Leur évolution modifie le coût du financement et peut influencer les décisions d’achat. Mais la transmission aux prix dépend du type d’acquéreur, de sa capacité financière, des conditions de crédit et de la concurrence sur le marché local.
Les biens à rendement réagissent également aux attentes de revenus locatifs et aux rendements des placements alternatifs. Une résidence principale répond davantage à une logique d’usage, même si les contraintes de financement restent déterminantes. Il serait donc excessif d’attendre une réaction identique et immédiate de tous les segments à un changement de taux.
Pour filtrer les mouvements ponctuels, une méthode consiste à comparer des observations annuelles sur plusieurs exercices, à utiliser des moyennes mobiles lorsque les séries le permettent et à analyser séparément appartements, maisons et catégories géographiques cohérentes.
Les moyennes mobiles atténuent les variations irrégulières mais peuvent aussi retarder l’identification d’un changement récent. Elles doivent donc compléter l’observation des données brutes, et non la remplacer.
La comparaison territoriale doit également être contextualisée. Une stabilisation des prix à Genève n’implique pas nécessairement une évolution identique en Suisse centrale, dans une station alpine ou dans une commune rurale. La composition du parc, la création d’emplois, les transports et l’offre nouvelle peuvent produire des trajectoires décalées.
Enfin, les récits médiatiques privilégient parfois les records et les retournements spectaculaires. Leur portée doit être vérifiée : un record national peut coexister avec des marchés locaux stables, tandis qu’une baisse observée dans un secteur précis ne prouve pas une correction généralisée.
Une évolution durable doit idéalement être confirmée par plusieurs périodes, des volumes suffisamment représentatifs et des éléments cohérents concernant la disponibilité et la construction de logements. Lorsque ces éléments manquent, la conclusion doit rester provisoire.
Avant de prendre une décision immobilière, il est donc utile de constituer une fiche comparative pour les communes envisagées, avec des données datées, des catégories de biens homogènes et les principales incertitudes identifiées. Cette démarche permet de transformer des tendances générales en critères adaptés à un projet concret, sans prétendre prévoir avec certitude les prix futurs.
Un canton avec un faible taux de vacance est-il forcément plus cher ?
Non. Un faible taux de vacance indique une disponibilité limitée selon les critères du relevé, mais les prix dépendent également des revenus locaux, de l’accessibilité, des caractéristiques des logements et de la demande solvable. Pour conclure, il faut comparer les prix de biens équivalents et examiner les volumes de transactions.
Peut-on utiliser les statistiques cantonales pour fixer le prix d’un appartement ?
Elles fournissent un contexte utile, mais leur échelle est généralement trop large pour déterminer à elles seules le prix d’un appartement. Une estimation exige des références récentes portant sur des biens comparables, une analyse de l’emplacement, de l’état du logement et des conditions de vente.
Pourquoi le taux de vacance ne reflète-t-il pas toujours l’occupation des stations touristiques ?
Le relevé des logements vacants ne comptabilise pas automatiquement tous les logements inoccupés à une date donnée. Une résidence secondaire utilisée occasionnellement ne correspond pas nécessairement aux critères statistiques de vacance. L’étude d’une station nécessite donc des informations complémentaires sur les résidences secondaires, les affectations autorisées et l’occupation saisonnière.
Une baisse des prix affichés annonce-t-elle une diminution des prix de vente ?
Pas systématiquement. Elle peut traduire un ajustement des attentes des vendeurs, un changement de composition des annonces ou des difficultés de commercialisation. Une baisse des prix effectivement négociés doit être confirmée par des données de transaction comparables, sur un échantillon suffisamment représentatif.
Quels éléments vérifier avant d’acheter dans un autre canton suisse ?
Outre le prix et les caractéristiques du logement, il convient d’examiner la fiscalité applicable, les charges, les conditions de financement, les règles d’affectation, les transports et la demande locale. Pour un acquéreur concerné par la Lex Koller ou un bien situé dans une commune soumise aux restrictions sur les résidences secondaires, une vérification auprès des autorités compétentes est particulièrement importante.